Cartas de Pokémon TCG valorizam mais que a bolsa e ganham nova vitória contra impostos no Brasil
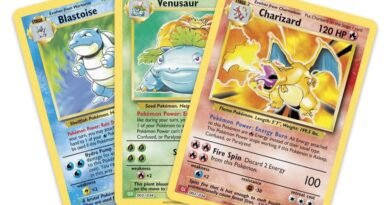
As cartas de Pokémon TCG, criadas pela The Pokémon Company, podem valer muito mais do que parece, e isso já deixou de ser apenas uma frase repetida entre colecionadores. Um levantamento da Card Ladder divulgado pelo The Wall Street Journal apontou que o mercado de cartas de Pokémon acumulou valorização de aproximadamente 3.821% desde 2004, contra cerca de 483% do S&P 500 no mesmo período. Agora, o setor também ganhou um importante capítulo jurídico no Brasil: decisões da Justiça Federal vêm reconhecendo que cards colecionáveis podem ser alcançados pela imunidade tributária destinada constitucionalmente a livros, jornais e periódicos.
O entendimento ganhou ainda mais peso em 2026. A 1ª Turma do Supremo Tribunal Federal (STF) manteve, por unanimidade, uma decisão favorável à imunidade tributária de cards colecionáveis ao julgar recurso da União no ARE 1.591.031. O processo teve origem no Paraná e chegou ao Supremo depois de passar pela Justiça Federal da 4ª Região. Apesar da repercussão, a decisão exige algumas ressalvas. Ela não significa que qualquer carta de Pokémon comprada ou importada esteja automaticamente livre de toda espécie de tributo no Brasil, nem estabeleceu uma nova regra geral com efeito vinculante para qualquer situação. Ainda assim, soma-se a uma sequência crescente de decisões favoráveis aos TCGs e fortalece significativamente a discussão sobre a natureza cultural das cartas colecionáveis.
Cartas de Pokémon TCG chegaram a superar o S&P 500
Os números ajudam a explicar por que o assunto deixou de interessar apenas a jogadores. Segundo levantamento da plataforma de análise Card Ladder repercutido pelo The Wall Street Journal e pela Exame, um índice acompanhado pela empresa registrou retorno acumulado mensal de aproximadamente 3.821% para cartas de Pokémon TCG desde 2004. No mesmo intervalo analisado, o S&P 500 avançou cerca de 483%.
Isso não significa que qualquer booster comprado há duas décadas teria proporcionado um ganho de 3.800%, nem que todas as cartas acompanham esse desempenho. O índice acompanha o mercado de colecionáveis e é fortemente influenciado por itens de maior interesse, raridade e qualidade. O preço de uma carta pode variar conforme edição, tiragem, personagem, raridade, estado de conservação, demanda e avaliação profissional. Cards antigos em condições excepcionais e algumas cartas modernas muito procuradas podem alcançar cifras muito superiores àquelas encontradas em produtos comuns.
Da mesma maneira, o desempenho histórico não deve ser interpretado como garantia de valorização futura. Colecionáveis possuem menor liquidez do que investimentos tradicionais, não geram dividendos e podem passar por oscilações significativas de preço.
Mas, afinal, cartas de Pokémon TCG não precisam mais pagar impostos?
A resposta curta é: depende do caso e do tributo envolvido. A discussão parte do artigo 150, inciso VI, alínea “d”, da Constituição Federal, que impede União, Estados, Distrito Federal e municípios de instituírem impostos sobre “livros, jornais, periódicos e o papel destinado a sua impressão”. Ao longo dos anos, os tribunais passaram a discutir até onde esse conceito poderia ser estendido.
O Supremo já havia entendido que a proteção constitucional alcança, por exemplo, álbuns de figurinhas e seus cromos. Em 2004, a Corte afirmou que não caberia ao Estado determinar o valor cultural ou pedagógico de uma publicação para decidir se ela merece a imunidade. Esse raciocínio acabou chegando também aos jogos de cartas colecionáveis.
STF manteve decisão favorável aos cards em 2026
O caso mais recente chegou ao Supremo por meio do ARE 1.591.031, envolvendo a União e a empresa Foil Cards Entretenimento Ltda. A origem do processo é o Tribunal Regional Federal da 4ª Região, no Paraná. A controvérsia envolvia justamente a aplicação da imunidade constitucional a cards colecionáveis. Em março de 2026, o ministro Flávio Dino negou seguimento ao recurso da União. A Fazenda Nacional apresentou então um agravo interno, levando a discussão à 1ª Turma.
O julgamento virtual ocorreu entre 22 e 29 de maio. Por unanimidade, os ministros conheceram do agravo, mas negaram provimento ao recurso da União, mantendo o resultado favorável que vinha das instâncias inferiores. O acórdão foi publicado em junho. Isso deixou de pé o entendimento de que os cards envolvidos naquele processo estavam protegidos pela imunidade tributária.
Isso não significa que o STF criou uma regra vinculante para todos os cards
Esse é um dos pontos mais importantes para compreender a notícia. O Supremo não julgou um novo Tema de Repercussão Geral dizendo que “todos os TCGs do Brasil são imunes a todos os impostos”. No ARE 1.591.031, o recurso da União encontrou obstáculos processuais para modificar as conclusões adotadas nas instâncias anteriores. A 1ª Turma manteve a decisão por unanimidade, mas o julgamento não possui o mesmo alcance de uma tese vinculante estabelecida pelo Plenário em repercussão geral.
Na prática, entretanto, a permanência da decisão no STF acrescenta um precedente relevante a uma jurisprudência que já vinha sendo construída há anos.
Magic já havia conseguido decisões semelhantes
A discussão tributária envolvendo TCGs não começou com Pokémon TCG. Em 2017, o Tribunal Regional Federal da 3ª Região reconheceu imunidade na importação de cards de Magic: The Gathering. Na ocasião, a Justiça considerou que o material poderia receber tratamento semelhante ao destinado a livros para fins tributários. A jurisprudência continuou avançando.
Em outro caso recente, a 4ª Turma do TRF-3 analisou a apreensão de 24,24 kg de cards de Magic: The Gathering. A União alegava, entre outros argumentos, que a grande quantidade de cartas e o fato de o importador possuir vínculo com uma empresa do ramo indicariam finalidade comercial. O tribunal, porém, entendeu que a imunidade prevista na Constituição possui natureza objetiva. Isso significa que, segundo a decisão, o foco deve estar na natureza do bem, e não necessariamente em quem o está importando ou no fato de haver posteriormente uma finalidade econômica.
A apelação da União foi negada por unanimidade, mantendo a decisão que anulou o termo de retenção e determinou a liberação dos cards. Posteriormente, embargos apresentados pela União também foram rejeitados.
Pokémon TCG também possui precedentes anteriores no STF
A franquia Pokémon especificamente também já havia aparecido em processos anteriores. Em um caso proveniente da Justiça Federal de São Paulo, discutiu-se diretamente a importação de cartas de Pokémon TCG. A decisão judicial reconheceu que o conteúdo interativo das cartas e sua relação com um universo de histórias e personagens permitiam enquadrá-las dentro da proteção constitucional discutida no processo. O caso chegou ao STF, que manteve o resultado das instâncias anteriores.
Existem ainda precedentes envolvendo Magic: The Gathering, Yu-Gi-Oh! e outros produtos semelhantes, mostrando que a discussão sobre TCGs e imunidade tributária já possui mais de uma década no Judiciário brasileiro.
Por que cartas são comparadas a livros e álbuns?
O argumento pode parecer estranho à primeira vista. Afinal, uma carta de Pokémon não tem o formato tradicional de um livro. A interpretação adotada em diversas decisões, porém, não se limita ao formato físico. O objetivo da imunidade constitucional é facilitar a circulação de informação, cultura e manifestação intelectual. O próprio STF já declarou, ao analisar outros suportes, que a interpretação precisa levar em consideração novos fenômenos culturais e tecnológicos.
As cartas de TCG possuem textos, personagens, ilustrações, informações e regras, além de integrarem universos narrativos maiores. Nos processos envolvendo Magic, por exemplo, decisões ressaltaram a existência de conteúdo cultural e textual relacionado ao universo literário da franquia.
A analogia também encontra apoio na jurisprudência sobre álbuns de figurinhas. O STF já decidiu que esses produtos podem receber imunidade tributária independentemente de uma avaliação subjetiva sobre sua qualidade cultural ou educativa.
Receita e Judiciário ainda possuem entendimentos diferentes
Apesar dos precedentes judiciais favoráveis, o tema está longe de ser completamente pacificado na esfera administrativa. Em maio de 2025, por exemplo, a Secretaria da Fazenda do Estado de São Paulo respondeu a uma consulta envolvendo especificamente cartas de Pokémon TCG, afirmando que os produtos não estariam abrangidos pela imunidade destinada a livros, jornais e periódicos. Segundo a Sefaz-SP, os card games deveriam continuar sendo normalmente tributados pelo ICMS.
O posicionamento evidencia uma diferença importante entre decisões judiciais favoráveis aos contribuintes e a interpretação administrativa ainda utilizada por algumas autoridades fiscais. Por isso, uma loja não deve simplesmente parar de recolher tributos ou alterar a classificação fiscal de seus produtos com base em uma notícia sobre o julgamento.
Imunidade também não significa ausência de qualquer tributo
Outro cuidado está no próprio significado jurídico de “imunidade”. A proteção do artigo 150, VI, “d”, refere-se a impostos incidentes sobre os bens protegidos. Isso não significa automaticamente que toda contribuição, taxa ou obrigação relacionada à operação também desapareça. O próprio TRF-1, em julgamento sobre livros, já destacou que a imunidade cultural é objetiva e impede impostos diretamente incidentes sobre livros, jornais e periódicos, mas não se estende automaticamente, por exemplo, às contribuições para PIS e Cofins.
Há casos envolvendo cards nos quais PIS e Cofins também receberam alíquota zero, mas por fundamentos previstos em legislação específica, e não simplesmente porque a Constituição utiliza a palavra imunidade. Assim, dizer simplesmente que “cartas de Pokémon agora não pagam imposto” pode transmitir uma ideia mais ampla do que aquilo efetivamente decidido pelos tribunais.
Decisão pode ajudar importadores e o mercado de TCG
Ainda que não represente uma liberação tributária automática para todo o setor, a sequência de decisões favoráveis pode ter consequências importantes. Importadores que enfrentarem cobrança de impostos sobre cards passam a contar com um conjunto maior de precedentes para questionar a tributação judicialmente. Empresas do setor também ganham argumentos para discutir a classificação tributária desses produtos, principalmente quando a administração fiscal os considera simplesmente “cartas de jogar” ou brinquedos. Isso não elimina procedimentos aduaneiros.
Uma importação ainda precisa observar declarações, documentação, classificação das mercadorias e demais obrigações previstas pela legislação. A discussão sobre imunidade não deve ser confundida com autorização para trazer qualquer quantidade de cards ao país como bagagem pessoal sem prestar informações à fiscalização.
Um mercado que deixou de ser apenas brincadeira
A discussão jurídica acontece justamente quando o mercado de TCGs vive um período de forte valorização. Os números da Card Ladder mostram como determinadas cartas de Pokémon passaram a funcionar também como ativos colecionáveis, embora continuem carregando os riscos inerentes a um mercado especulativo e de baixa liquidez quando comparado à bolsa de valores. Raridade, conservação e procura podem transformar pequenos pedaços de papel-cartão em itens de milhares ou até milhões de dólares, mas também podem levar a fortes quedas de preço quando a demanda diminui.
Agora, além das batalhas realizadas nas mesas e das negociações entre colecionadores, os cards também protagonizam uma disputa nos tribunais brasileiros.
A decisão da 1ª Turma do STF em 2026 não encerra definitivamente todas as controvérsias tributárias sobre Pokémon TCG, Magic e outros TCGs, mas reforça um caminho que vem sendo construído há anos: para parte relevante do Judiciário brasileiro, essas cartas podem representar mais do que simples brinquedos ou peças de um jogo — também são manifestações culturais protegidas pela Constituição.